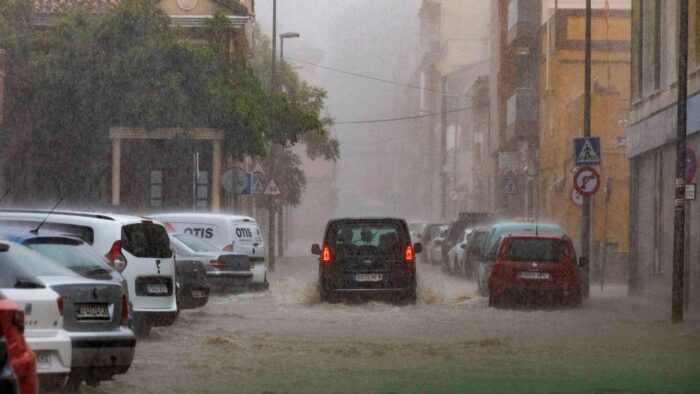
Las catástrofes naturales, como las inundaciones, los temporales y otros fenómenos extremos, pueden causar daños importantes en viviendas, vehículos, negocios y otros bienes. Ante una situación así, es normal preguntarse qué cubre el seguro y qué pasos conviene seguir.
En este artículo te explicamos cómo actuar si te ves afectado, cómo comunicar los daños y cuándo debes dirigirte al Consorcio de Compensación de Seguros (CCS).
¿Cómo funcionan los seguros ante una catástrofe natural?
Cada una de las pólizas que contratamos en todas las compañías tienen una parte de la prima que va destinada a un órgano del Gobierno llamado Consorcio de Compensación del Seguro. Esta prima sirve para poder afrontar los costes ante situaciones de acontecimientos excepcionales.
¿Cuál es el proceso en estos casos?
Cuando se declaran situaciones de riesgos extraordinarios, como las catástrofes naturales, toda la gestión, por ley, pasa a cargo del Gobierno a través del Consorcio (CCS), y debemos actuar del siguiente modo:
Es necesario hacer la gestión de la solicitud de indemnización correspondiente, tal como indica el CCS:
Por teléfono: llama al centro de atención del CCS, en el 900 222 665.
Por internet: Accede a www.consorseguros.es y completa el formulario de solicitud de indemnización por daños producidos por riesgos extraordinarios.
En caso de los bienes asegurados, el CCS indemniza bajo las condiciones de la póliza de seguro original (bienes, capital, límites, etc.).
En una situación excepcional de este tipo, donde hay muchos afectados, el CCS priorizará las actuaciones para resolver siempre las emergencias que afecten a vidas humanas y otras necesidades básicas. Es posible que algunos daños materiales no se atiendan inmediatamente.
¿Qué datos necesitaré?
- Nombre de la aseguradora: [Póliza, Compañía, Nombre]
- Mediador: xxxxxxxx
- Número de póliza: xxxxxxxxxx
- Riesgo asegurado: xxxxxx
- Cliente: xxxxxxxxxxxx
- IBAN de la cuenta corriente del asegurado: xxxxxxxxxxxxx
- Fecha del siniestro:xxxxxxxxxx
- Dirección donde ha ocurrido el siniestro: xxxxxxxx
- Si es un vehículo:
– Matrícula.
– Datos del taller.
¿Qué tipo de seguros pueden cubrir estos daños?
Te detallamos cómo cada tipo de seguro puede protegerte ante una catástrofe natural:
1. Seguro de vida y accidentes:
El CCS (Consorcio de Compensación de Seguros) indemniza a los beneficiarios del seguro de vida y a sus familiares en caso de fallecimiento. Igual que si sufres una lesión con el seguro de accidentes, el CCS le indemnizará.
2. Seguro de hogar:
Este seguro protege contra los daños causados en la vivienda, daños en la estructura y el contenido de esta. También, si el inmueble se alquilaba y tiene pérdidas de renta, el seguro también las cubre, y en ciertos casos la inhabitabilidad temporal.
3. Seguro de automóvil:
Los vehículos dañados, fenómenos atmosféricos como riadas o afectados por vientos de más de 120 km/h serán cubiertos por el CCS. Los dañados por granizo serán indemnizados siempre que tu póliza incluya coberturas como lunas o daños propios.
4. Seguro de comercio y empresas:
Ante los negocios, los daños en la estructura y el contenido del local serán indemnizados. Además, si el seguro incluía coberturas de pérdida de beneficios, el CCS indemnizará la paralización de la actividad empresarial.
5. Seguro agrícola:
Para agricultores y ganaderos, el seguro protege los cultivos, el ganado y la maquinaria ante eventos meteorológicos.
6. Seguro de comunidad de propietarios:
Cubre los daños en zonas comunes (como escaleras y jardines) tanto en estructura como en mobiliario.
¿Hay que declarar la zona como “catastrófica” para reclamar al Consorcio?
No es necesario que exista una declaración de zona afectada gravemente por una emergencia para solicitar una indemnización al CCS. La intervención del Consorcio depende de que el daño se encuentre dentro de los riesgos extraordinarios cubiertos y de que se cumplan los requisitos aplicables. La declaración de una zona y las posibles ayudas públicas son procedimientos distintos.
Ayudas públicas: ¿Son compatibles con las indemnizaciones de los seguros?
Puede haber ayudas públicas además de las indemnizaciones del seguro, pero su compatibilidad depende de las normas de cada convocatoria y de las circunstancias de cada afectado. Es importante declarar las indemnizaciones y ayudas recibidas cuando así se solicite y comprobar las condiciones aplicables. El tratamiento fiscal también puede variar según el tipo de indemnización o ayuda. Si tienes dudas, consulta con un profesional antes de presentar tu declaración.
En Covergrup estamos aquí para ayudarte si necesitas más información sobre las coberturas de tu seguro y/o resolver cualquier duda. Si necesitas más información o asesoría personalizada, no dudes en ponerte en contacto con nosotros.


